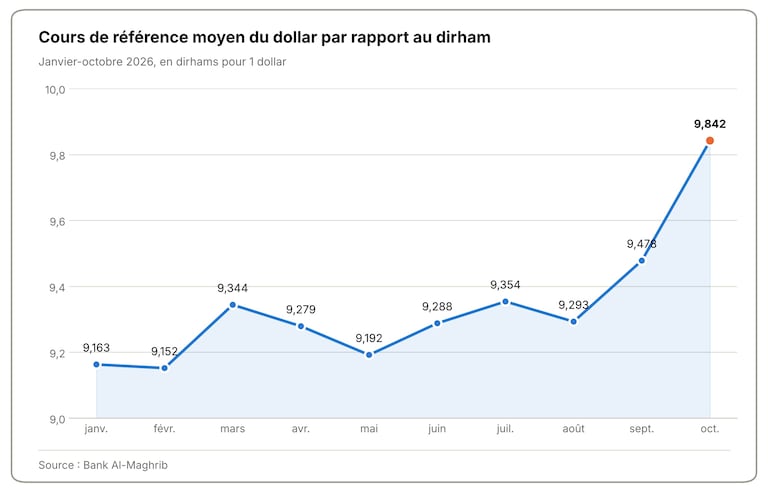
Le dollar a nettement repris de la vigueur face au dirham au cours des mois de septembre et octobre. Après avoir évolué autour de 9,15 dirhams en début d’année, son cours moyen a atteint 9,84 dirhams en octobre, en hausse de 7,4% par rapport à janvier. Le changement de rythme s’est produit en septembre, avec un cours moyen de 9,47 dirhams (+2% sur un mois), avant une nouvelle progression en octobre (+3,8% sur un mois). En deux mois, le dollar a ainsi gagné près de 5,9% face au dirham.
Cette évolution s’explique en grande partie par le retournement de la parité euro-dollar sur les marchés internationaux. La monnaie européenne, après une forte appréciation en 2025, avait poursuivi sa progression face au billet vert au début de 2026, atteignant près de 1,20 dollar à fin janvier.
La tendance s’est ensuite inversée. À fin septembre, l’euro s’échangeait autour de 1,14 dollar. Il affichait néanmoins une appréciation moyenne de 3,8% sur les neuf premiers mois de l’année en glissement annuel. Le repli de la monnaie européenne, particulièrement marqué au deuxième trimestre, a notamment été favorisé par les anticipations de taux d’intérêt plus élevés aux États-Unis, dans un contexte de persistance de l’inflation et de résilience de l’activité économique américaine.
Dollar/dirham: le cours moyen mensuel entre janvier et octobre 2026. (Source: Bank Al-Maghrib)
Les politiques monétaires américaine et européenne ont également contribué aux fluctuations des deux devises. La Réserve fédérale américaine a relevé ses taux directeurs à la mi-septembre, avant de les maintenir dans une fourchette de 3,75% à 4% lors de sa réunion du 28 octobre dernier. La Banque centrale européenne a, pour sa part, maintenu son taux de dépôt à 2,50% le 29 octobre, tout en soulignant les risques pesant sur les perspectives de croissance de la zone euro.
Selon BMCE Capital Global Research, dans sa publication «Strategy Octobre 2026», la paire EUR/USD a reculé de 1,5% en octobre par rapport à septembre, sous l’effet notamment du différentiel de taux favorable aux États-Unis et des inquiétudes entourant les perspectives économiques européennes.
Ces mouvements internationaux se répercutent directement sur le dirham, dont le cours central est déterminé à partir d’un panier composé à 60% d’euros et à 40% de dollars, avec une bande de fluctuation de 5%. La prépondérance de l’euro explique en partie pourquoi la monnaie nationale a pu s’apprécier face au dollar tout en se dépréciant vis-à-vis de la devise européenne pendant une bonne partie de l’année.
Lire aussi : Le dirham dégringole face au dollar et à l’euro: faut-il s’inquiéter?
Le rapport économique et financier accompagnant le projet de loi de finances (PLF) 2027 attribue essentiellement cette évolution à un effet panier. À fin septembre, l’écart entre le cours de référence et le cours central s’établissait autour de -3% au premier semestre, dans un contexte d’amélioration de la liquidité sur le marché des changes, avant de se réduire davantage vers la fin de la période étudiée.
Les données d’octobre témoignent toutefois d’un nouveau mouvement de dépréciation du dirham face aux deux principales devises. Selon la revue mensuelle de la conjoncture économique, monétaire et financière de Bank Al-Maghrib (BAM), publiée en novembre 2026, la monnaie nationale a perdu 3,7% face au dollar et 1,2% face à l’euro entre septembre et octobre. Sur la même période, l’euro s’est déprécié de 2,6% par rapport au dollar.
Les fluctuations du dirham ont pesé sur les échanges extérieurs marocains. À fin septembre 2026, le déficit commercial s’est aggravé de 25,4% sur un an, à 323,94 MMDH. Selon le rapport accompagnant le PLF 2027, la dépréciation du dirham face à l’euro a valorisé les exportations à fin août, notamment les produits finis de consommation (+2 MMDH), les biens d’équipement (+1,4 MMDH) et les produits alimentaires (+1 MMDH), mais a pénalisé les demi-produits (-1,5 MMDH) du fait de l’appréciation face au dollar. Côté importations, la baisse du dirham face à l’euro a renchéri les produits finis de consommation et les biens d’équipement (près de 2 MMDH chacun), tandis que l’appréciation face au dollar a réduit la facture énergétique d’environ 2,4 MMDH.
La hausse du dollar renchérira la facture énergétique
Au total, les variations de change ont atténué le déficit commercial d’environ 1,2 MMDH à fin août 2026. Cette contribution résulte surtout de la dépréciation face à l’euro, qui a augmenté de 4,1 MMDH la valeur des exportations, l’euro représentant environ 60% des devises de facturation des exportations du Royaume.
Cette évolution intervient alors que la facture énergétique est déjà fortement alourdie. À fin septembre 2026, les importations de produits énergétiques ont atteint 111,59 MMDH, en hausse de 37% sur un an. Cette progression est principalement liée à la hausse des prix, dont l’effet est estimé à 47,5%, contre seulement 2,4% pour celui des quantités importées.
La remontée du dollar intervient donc dans un contexte particulièrement sensible pour les approvisionnements énergétiques. Les achats de gasoil et de fuel étant facturés en grande partie dans cette devise, une dépréciation du dirham face au billet vert entraîne mécaniquement une augmentation de leur coût en monnaie nationale.
Le mouvement observé en octobre pourrait ainsi modifier les effets favorables enregistrés durant les premiers mois de l’année. Si la hausse du dollar renchérit les importations énergétiques, elle augmente également la contre-valeur en dirhams des exportations facturées dans cette monnaie. L’impact dépend donc de la devise de facturation et de la structure des échanges.
Lire aussi : Mohamed Filali: «La baisse du dirham illustre le bon fonctionnement du régime de change»
Au-delà des échanges commerciaux, les fluctuations des devises ont également des implications pour la dette extérieure du Trésor. À fin juin 2026, son encours en devises s’élevait à 328 MMDH, en augmentation de près de 9,4% par rapport à fin 2025, selon le rapport sur la dette publique accompagnant le PLF 2027.
L’euro en constitue la principale composante, avec 66,7% du total. Le dollar américain et les devises qui lui sont liées représentent 25,2% de l’encours. Le yen japonais pèse 1,5%, le dinar koweïtien 1,2% et les autres devises 5,4%.
La part de l’euro s’est renforcée par rapport à fin 2025, lorsqu’elle représentait 64,4% du stock de dette extérieure du Trésor libellée en devises, contre 27,2% pour le dollar et les devises liées. Cette évolution intervient notamment après l’émission obligataire de 2,25 milliards d’euros lancée par le Trésor le 19 mai 2026. Cette structure rend le Trésor davantage exposé aux variations de la parité euro-dirham qu’à celles du dollar.
Ventilation de la dette extérieure publique du Maroc en devises au premier semestre 2026. (Source: ministère des Finances)
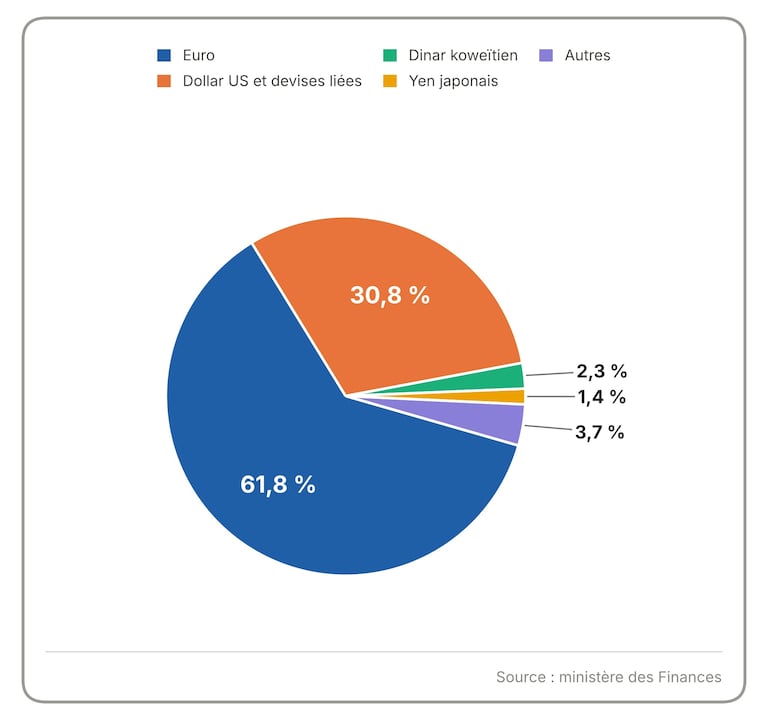
Sur le périmètre plus large de la dette extérieure publique, l’encours s’est établi à 562,97 MMDH à fin juin 2026, en hausse d’environ 8,81% par rapport à fin 2025. L’euro y représente 61,8%, le dollar et les devises liées 30,8%, le dinar koweïtien 2,3%, le yen 1,4% et les autres devises 3,7%. L’exposition au dollar est donc plus marquée sur ce périmètre que sur la seule dette du Trésor.
Surtout que le poids de l’endettement extérieur progresse. Selon Attijari Global Research, la dette extérieure représentait 28% de l’endettement total du Trésor à fin juillet 2026 et devrait atteindre 29% en décembre. Les intérêts de cette dette s’élevaient à 5,6 MMDH à fin juin 2026.
Transferts des MRE: une forte prédominance européenne
Les transferts des Marocains résidant à l’étranger constituent un autre canal de transmission de ces variations monétaires. Leur exposition directe à la remontée du dollar reste toutefois limitée, compte tenu du poids relativement faible de cette devise dans les flux provenant de la diaspora, dominés par les pays européens.
Les principaux pays d’origine des transferts des MRE en 2025 en MDH. (Source: Office des changes)
| Pays | Recettes MRE 2025 (MDH) | Part du total (%) |
|---|---|---|
| France | 37 311 | 30,6 |
| Espagne | 16 423 | 13,5 |
| Arabie saoudite | 12 133 | 9,9 |
| Italie | 11 628 | 9,5 |
| États-Unis | 7 945 | 6,5 |
| Autres pays | 6 741 | 5,5 |
| Belgique | 6 050 | 5,0 |
| Émirats arabes unis | 5 220 | 4,3 |
| Allemagne | 4 456 | 3,7 |
| Canada | 3 027 | 2,5 |
| Royaume-Uni | 2 970 | 2,4 |
| Pays-Bas | 2 753 | 2,3 |
| Qatar | 2 011 | 1,6 |
| Koweït | 1 846 | 1,5 |
| Suisse | 1 529 | 1,3 |
| Total recettes MRE | 122 043 | 100 |
À fin septembre 2026, ces transferts ont atteint 103,05 MMDH, en progression de 11,3% sur un an. Sur l’ensemble de l’année 2025, ils s’étaient établis à 122,04 MMDH, en progression de 2,6% en variation annuelle, selon l’Office des changes.
La France demeure de loin le premier pays d’origine des transferts en 2025, avec 37,31 MMDH, soit 30,6% du total. L’Espagne arrive ensuite avec 16,42 MMDH (13,5%), suivie de l’Italie avec 11,63 MMDH (9,5%).
En ajoutant la Belgique (5%), l’Allemagne (3,7%) et les Pays-Bas (2,3%), les six principaux pays européens totalisent 78,62 MMDH. Cette prédominance européenne signifie que les variations de l’euro face au dirham constituent un facteur déterminant pour la contre-valeur des sommes transférées au Maroc.
Le Golfe occupe néanmoins une place croissante dans cette répartition. L’Arabie saoudite figure parmi les principaux pays d’origine, avec 12,13 MMDH, soit une part de 9,9%, suivie par les Émirats arabes unis (4,3%), le Qatar (1,6%) et le Koweït (1,5%). Les États-Unis apportent, pour leur part, 7,95 MMDH, soit une proportion de 6,5%.


