
Le dirham traverse une séquence de dépréciation inhabituelle par son ampleur et sa durée. Face à l’euro, la monnaie nationale enchaîne désormais plusieurs semaines de baisse. Face au dollar, le mouvement s’est également accentué depuis la mi-septembre.
Le mouvement s’est encore accentué début octobre. Au 5 octobre, l’euro s’échangeait à 11,1799 dirhams et le dollar à 9,9779 dirhams, selon les cours de référence de Bank Al-Maghrib. Depuis le début du mois d’août, l’euro s’est ainsi apprécié d’environ 4,1% face au dirham, tandis que le dollar a gagné près de 6,9%. Le billet vert se rapprochait ainsi du seuil symbolique de 10 dirhams, tandis que l’euro dépassait nettement les 11 dirhams.
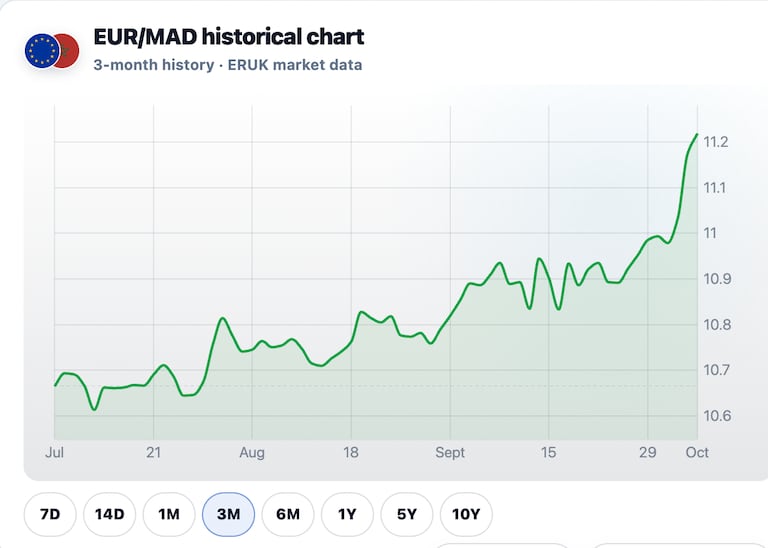
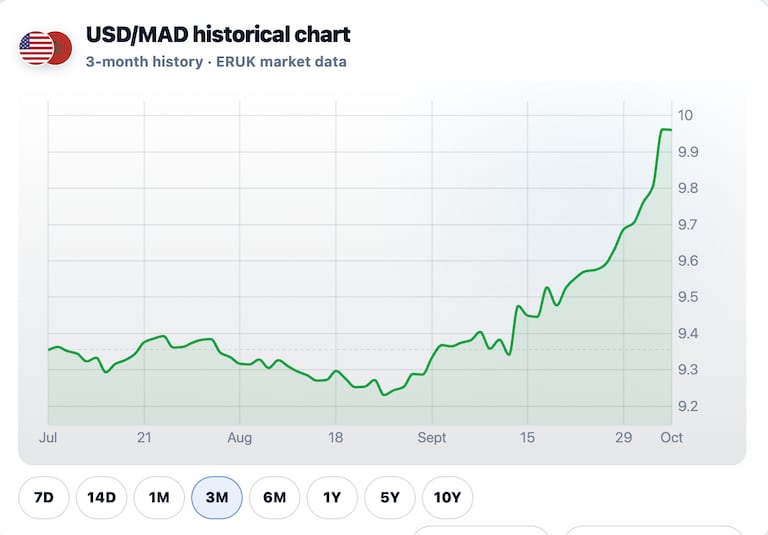
Faut-il y voir un simple effet des marchés internationaux ou le signe d’une pression plus importante sur les équilibres extérieurs du Maroc? La réponse se situe probablement à la croisée des deux phénomènes. Le dollar s’est récemment renforcé sur les marchés mondiaux, tandis que les mouvements de l’euro et les anticipations de politique monétaire des grandes banques centrales influencent directement les principales devises. Mais, au Maroc, l’évolution de l’offre et de la demande de devises constitue également un élément déterminant.
Pour comprendre les mouvements du dirham, il faut revenir à son régime de change. La monnaie nationale évolue dans une bande de fluctuation de ±5% autour d’un cours central déterminé sur la base d’un panier composé à 60% de l’euro et à 40% du dollar. Le dirham ne flotte donc pas librement. Ses mouvements restent encadrés par ce dispositif.
Lorsque le dollar se renforce sur les marchés internationaux, une partie de cette appréciation se répercute mécaniquement sur le taux dollar-dirham. La situation est toutefois plus subtile lorsqu’on observe simultanément la parité avec l’euro. Le dirham peut évoluer différemment face aux deux monnaies en fonction des mouvements croisés de l’euro et du dollar, mais aussi de l’offre et de la demande de devises sur le marché marocain.
Lire aussi : Le déficit commercial du Maroc bondit de 26,5%: ce qui creuse la facture
C’est sur ce deuxième volet que les dernières statistiques apportent un éclairage important. Sur les huit premiers mois de 2026, les importations marocaines ont atteint 617,5 milliards de dirhams, en hausse de 15,8%. Dans le même temps, les exportations se sont établies à 334,9 milliards de dirhams. Il en résulte un déficit commercial de 282,6 milliards de dirhams, en progression de 25,4% sur un an.
La facture énergétique constitue l’un des principaux facteurs de cette dégradation. La hausse des besoins d’importation d’énergie accroît mécaniquement la demande de devises nécessaire au règlement des achats extérieurs.
À l’inverse, certains grands pourvoyeurs de devises connaissent un ralentissement. Les exportations de phosphates et dérivés ont reculé de 6% à fin août. Le phénomène est particulièrement visible dans les engrais phosphatés, dont les expéditions ont diminué de 16% au premier semestre.
Pour l’économiste Abdelghani Youmni, cette évolution intervient notamment dans un contexte géopolitique marqué par la guerre entre l’Iran et les États-Unis et les perturbations liées à la fermeture du détroit d’Ormuz. Selon lui, ces tensions ont contribué à renchérir les besoins énergétiques et à modifier les conditions du commerce international.
L’économiste souligne toutefois que le recul des exportations de phosphates et d’engrais ne suffit pas, à lui seul, à expliquer la baisse du dirham. Les exportations marocaines dans leur ensemble continuent de progresser, portées notamment par l’automobile, l’aéronautique et l’agriculture-agroalimentaire.
La combinaison d’une progression soutenue des importations et d’une contribution moins importante de certains secteurs exportateurs exerce néanmoins une pression supplémentaire sur les flux de devises.
Le mécanisme est relativement simple. Le Maroc continue d’engranger d’importantes recettes en devises grâce aux exportations de biens et services, au tourisme, aux transferts des Marocains résidant à l’étranger et aux investissements étrangers. Mais, dans le même temps, les importateurs ont besoin de davantage d’euros et de dollars pour régler leurs achats à l’étranger.
Lorsque la demande de devises progresse plus rapidement que leur offre, une pression peut apparaître sur le marché des changes. La dégradation du déficit commercial constitue ainsi l’un des facteurs susceptibles d’expliquer la dépréciation du dirham.
Selon une analyse réalisée par Abdelghani Youmni, il existe une corrélation brute d’environ 0,64, sur douze mois, entre le déficit commercial et le taux de change dollar-dirham/euro-dollar. Cette relation statistique suggère, selon l’économiste, un lien significatif entre la dégradation des échanges extérieurs et l’évolution du taux de change, même si une corrélation ne suffit pas, à elle seule, à établir une causalité mécanique.
Pour Abdelghani Youmni, l’enjeu n’est donc pas celui d’une pénurie de devises ou d’une attaque spéculative contre la monnaie nationale. Le Maroc continue de bénéficier de flux importants de devises grâce au tourisme, aux transferts des Marocains du monde et aux investissements étrangers.
L’économiste estime ainsi que les réserves de change, qui avoisinent 500 milliards de dirhams à fin août, constituent un important amortisseur. Leur niveau reste, selon lui, «très confortable». À fin juillet, elles représentaient l’équivalent de 5 mois et 27 jours d’importations de biens et services, selon Bank Al-Maghrib.
Lire aussi : Les réserves de change du Maroc dépasseront 55 milliards de dollars en 2026
«La baisse du dirham ne décrit pas une crise de change», insiste Abdelghani Youmni. Selon l’économiste, il n’y a ni effondrement des réserves ni attaque spéculative comparable à celles qui ont pu affecter certaines monnaies émergentes.
Le dirham ne présente donc pas, à ce stade, les caractéristiques d’une monnaie en situation de crise, à l’image du peso argentin, de la livre égyptienne ou de la livre turque.
Cela ne signifie pas pour autant que la dépréciation soit sans conséquences. Abdelghani Youmni identifie notamment plusieurs canaux de transmission vers l’économie réelle.
Le premier est celui de l’inflation importée. Celle-ci pourrait être «doublement importée», selon l’économiste. D’une part, à travers le renchérissement des produits et de l’énergie lié aux tensions géopolitiques. D’autre part, à travers le coût des équipements, des matières premières et des intrants importés de pays eux-mêmes confrontés à des tensions inflationnistes.
À cela s’ajoute l’effet de change proprement dit. Comme le souligne Youmni, une monnaie nationale plus faible renchérit mécaniquement, en dirhams, les biens et services facturés en euros ou en dollars. Une partie de ce choc peut donc finir par se transmettre aux prix domestiques.
Lire aussi : Passage à la deuxième étape de la réforme du régime de change: ce qui va changer
Cette évolution pose également une question de politique monétaire. Si la dépréciation du dirham contribue à alimenter les tensions inflationnistes, Bank Al-Maghrib devra arbitrer entre plusieurs objectifs.
Pour Abdelghani Youmni, l’enjeu est celui d’un arbitrage entre les conditions monétaires domestiques et l’évolution du taux de change. La banque centrale doit à la fois surveiller les pressions sur les prix et tenir compte du risque qu’une dépréciation prolongée du dirham devienne elle-même un canal supplémentaire de transmission de l’inflation.
Selon l’économiste, une dépréciation durable du dirham pourrait ainsi rendre cet arbitrage plus délicat.
La dette extérieure sous surveillance
Un autre canal concerne directement les finances publiques et, en particulier, la dette extérieure.
Une partie de celle-ci est libellée en devises, notamment en euros et en dollars. Toute dépréciation du dirham augmente donc mécaniquement sa contre-valeur exprimée en monnaie nationale.
Pour Abdelghani Youmni, cela ne signifie pas nécessairement une aggravation immédiate de la solvabilité, mais peut alourdir le coût de la dette lorsqu’il est mesuré en dirhams. Plus la dépréciation se prolonge, plus cet effet de valorisation devient important.
Le marché actions constitue un autre canal de transmission, avec des effets qui pourraient être très différents selon les entreprises.
Selon Abdelghani Youmni, les sociétés exportatrices peuvent bénéficier d’un dirham plus faible, puisque leurs recettes en euros ou en dollars se traduisent par davantage de dirhams. À l’inverse, les entreprises fortement dépendantes des importations voient leurs coûts augmenter.
L’économiste estime que le phénomène pourrait être particulièrement sensible pour les entreprises liées à la commande publique et dépendantes d’équipements, de matières premières ou d’intrants importés. La hausse des charges pourrait peser sur les marges et, par conséquent, sur les bénéfices et les dividendes.
Ces évolutions pourraient à leur tour se refléter dans les cours des entreprises concernées à la Bourse de Casablanca.
Le véritable enjeu est la durée du mouvement
La question centrale n’est finalement pas seulement de savoir pourquoi le dirham se déprécie, mais de déterminer si cette dépréciation restera un ajustement temporaire ou si elle risque de s’inscrire dans la durée.
Pour Abdelghani Youmni, c’est précisément la durée du mouvement qui doit retenir l’attention. Une crise énergétique prolongée peut accroître les importations, creuser le déficit commercial et augmenter la demande de devises. Cette pression peut contribuer à la dépréciation du dirham, laquelle peut à son tour renchérir le coût des importations et alimenter l’inflation.
Le risque serait donc moins celui d’une crise de change immédiate que celui de l’installation progressive d’un cercle de tensions entre facture énergétique, déficit commercial, taux de change et inflation.
La capacité des réserves de change à absorber ces tensions sera déterminante. Tant que les entrées de devises liées au tourisme, aux transferts des MRE, aux exportations et aux investissements permettent de maintenir un niveau confortable de réserves, le Maroc conserve, selon Abdelghani Youmni, un important coussin de sécurité.
La conclusion est donc nuancée. Le recul actuel du dirham ne présente pas les caractéristiques d’une crise de change. Il reflète la combinaison d’un environnement international défavorable, des mouvements de l’euro et du dollar, d’une forte progression des importations et d’une contribution moins importante de certains grands secteurs exportateurs, notamment les phosphates et les engrais.
Mais cette dépréciation n’est pas neutre. Si le choc énergétique et les tensions géopolitiques devaient se prolonger, elle pourrait produire des effets sur l’inflation, le coût de la dette extérieure et les résultats des entreprises, avec des répercussions différenciées sur l’économie et les marchés financiers.


