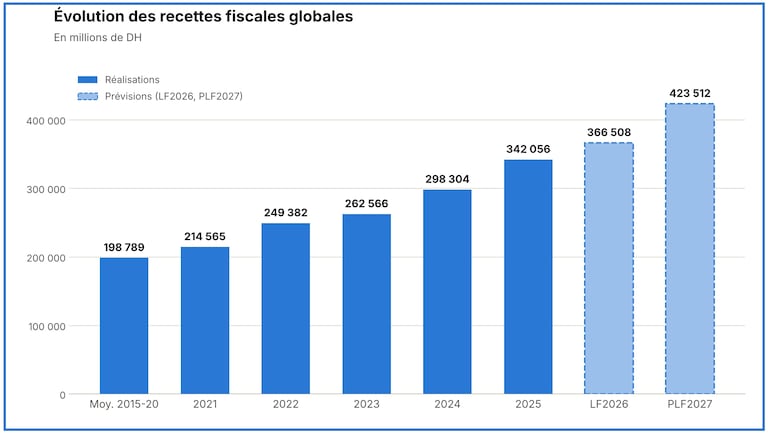
Les recettes fiscales poursuivent leur trajectoire ascendante et renforcent leur contribution aux ressources du Trésor public. Elles devraient, en effet, atteindre 423,5 milliards de dirhams (MMDH) en 2027, en progression de 15,6% sur un an. Selon le ministère de l’Économie, des Finances et de la Performance publique, cette évolution intervient après une période de forte croissance des recettes publiques, portée notamment par la mobilisation accrue des principaux impôts, la poursuite de la réforme fiscale et l’amélioration des mécanismes de recouvrement.
Entre 2021 et 2025, les recettes ordinaires de l’État ont, en fait, progressé à un rythme annuel moyen de 13,1%, portant leur niveau à plus de 195 MMDH au-dessus de celui enregistré en 2020, selon le rapport économique et financier accompagnant le Projet de loi de finances (PLF) 2027. Leur poids dans le produit intérieur brut (PIB) est passé de 19,9% à 24,7% sur la même période, soit un gain de 4,8 points.
Cette évolution repose principalement sur les recettes fiscales, qui ont représenté en moyenne 81,5% des recettes ordinaires entre 2021 et 2025. Leur part s’est toutefois repliée de 83,8% en 2021 à 80,6% en 2025, en raison de la progression plus rapide des recettes non fiscales, alimentées notamment par les mécanismes de financement innovants et les contributions des établissements et entreprises publics.
Lire aussi : Exclusif. Une réforme «historique» de l’Impôt sur le revenu: ce qui va changer pour les salariés dès 2027
Si l’on exclut la part de la TVA affectée aux collectivités territoriales, les recettes fiscales ont progressé en moyenne de 11,5% par an entre 2021 et 2025. Cette dynamique a concerné l’ensemble des principales catégories d’impôts et taxes, avec des hausses annuelles moyennes de 13,4% pour l’impôt sur les sociétés (IS), de 10,2% pour l’impôt sur le revenu (IR) et de 11,8% pour la taxe sur la valeur ajoutée (TVA).
Les autres catégories ont également enregistré des progressions significatives. Ainsi, les recettes de la taxe intérieure de consommation (TIC) ont augmenté en moyenne de 8,7% par an, tandis que les droits de douane et les droits d’enregistrement et de timbre ont progressé respectivement de 12,6% et de 12,5%. Rapportées au PIB, les recettes fiscales sont passées de 16,8% en 2021 à 19,9% en 2025.
En 2025, la hausse des recettes fiscales s’est accélérée, affichant une hausse de 14,7% par rapport à 2024. Le ministère attribue cette performance à la poursuite de la mise en œuvre de la réforme fiscale, notamment à travers l’élargissement de l’assiette, le renforcement de l’équité et l’amélioration du contrôle.
Parmi les mesures mises en œuvre, rappelle le projet de Loi de finances, figurent le recouvrement par retenue à la source pour certains impôts, l’instauration du mécanisme d’autoliquidation de la TVA, l’extension progressive de cette taxe et la rationalisation des incitations fiscales. De même, la régularisation fiscale volontaire et l’intensification des opérations de contrôle ont contribué à la progression des recettes.
Par catégorie d’impôts, les recettes de l’IS ont enregistré une hausse de 28,6% en 2025. Celles de l’IR ont progressé de 9,4%, soutenues notamment par la régularisation fiscale volontaire, qui a généré 3,8 MMDH en janvier 2025. Pour la TVA, elle a enregistré une hausse de 9,3%, grâce à l’augmentation de ses recettes à l’importation (+8,2%) et à l’intérieur (+11,5%).
Les recettes de la TIC ont, quant à elles, augmenté de 13,8%, comme la TIC sur les produits énergétiques (+15,7%) et celle sur les tabacs (+11,7%). Les droits de douane ont progressé de 12,9% et les droits d’enregistrement et de timbre ont progressé de 10,1%.
Lire aussi : Budget 2027: le nouveau pari fiscal du Maroc, améliorer le rendement sans relever les taux
Cette dynamique s’est poursuivie en 2026. Les recettes fiscales ont, en effet, progressé de 11,7%, s’élevant à 288,33 MMDH à fin septembre dernier, selon la situation des charges et ressources du Trésor publiée par le ministère de l’Economie et des Finances. Cette performance est due en premier lieu à l’IS qui a enregistré une hausse de 24,8%, alors que l’IR a progressé de 2,2%. Cette évolution de l’IR reflète un effet de base: une recette exceptionnelle de 3,8 MMDH avait été enregistrée à fin septembre 2025 au titre de la régularisation fiscale volontaire prévue par la LF 2024. Hors cette opération, l’IR aurait progressé de 10,4%.
Les recettes de la TVA ont augmenté de 8,4% avec une bonne tenue aussi bien de la TVA à l’importation (+8%) que de la TVA intérieure (+9%). Les TIC ont connu une hausse de 6,5%, donc la TIC sur des tabacs (+9,7%) et celle sur les produits énergétiques (+3%).
Les droits de douane ont, quant à eux, progressé de 8,7%, et les droits d’enregistrement et de timbre ont augmenté de 11,8%.
Fiscalité: 90% des recettes ordinaires en 2027
Pour 2027, le PLF prévoit des recettes ordinaires nettes de 470,1 MMDH, hors part de la TVA versée aux collectivités territoriales, soit une croissance de 8,6% par rapport aux prévisions de la Loi de finances 2026. Les recettes fiscales devraient atteindre 423,5 MMDH, représentant environ 22% du PIB et 90,1% des recettes ordinaires nettes prévues.
Les impôts directs devraient constituer le premier poste des recettes fiscales, avec 202 MMDH attendus, soit 10,5% du PIB et 47,7% du total des recettes fiscales. Leur progression est estimée à 23% par rapport aux prévisions de la Loi de finances 2026.
Dans le détail, les recettes de l’IS sont prévues à 124,8 MMDH, en hausse de 32,2%. Celles de l’IR devraient atteindre 71,3 MMDH, en progression de 10,6%. Ces deux impôts concentreraient ainsi l’essentiel des recettes directes attendues en 2027.
Les impôts indirects devraient, pour leur part, générer 173,2 MMDH, en hausse de 8,4%. La TVA représenterait la principale composante de cette catégorie, avec 125,3 MMDH attendus. Les recettes de la TVA intérieure devraient atteindre 48,6 MMDH, en croissance de 12,2%, tandis que celles de la TVA à l’importation s’établiraient à 76,7 MMDH, en appréciation de 8%.
Évolution des recettes fiscales en MDH entre 2015 et 2027. (source: ministère des Finances)
| Moyenne 2015-20 | 2023 | 2024 | 2025 | LF2026 | PLF2027 | Variation % 2026-2027 | |
|---|---|---|---|---|---|---|---|
| Recettes fiscales | 198789 | 262566 | 298304 | 342056 | 366508 | 423512 | +15,6% |
| Impôts directs | 90609 | 116504 | 135657 | 161897 | 164228 | 201999 | +23% |
| IR | 40213 | 50656 | 59734 | 65376 | 64522 | 71342 | +10,6% |
| IS | 46955 | 61952 | 71062 | 91367 | 94464 | 124845 | +32,2% |
| Impôts indirects | 84105 | 109637 | 125794 | 139160 | 159745 | 173157 | +8,4% |
| TVA | 56690 | 76857 | 89335 | 97653 | 114355 | 125324 | +9,6% |
| TIC | 27415 | 32780 | 36459 | 41507 | 45390 | 47833 | +5,4% |
| Droits de douane | 9058 | 16436 | 15198 | 17160 | 18532 | 20182 | +8,9% |
| Enregistrement et Timbre | 15018 | 19989 | 21655 | 23840 | 24003 | 28174 | +17,4% |
La TIC devrait rapporter 47,8 MMDH en 2027, soit une augmentation de 5,4%. Les recettes proviendraient essentiellement de la TIC sur les produits énergétiques, estimée à 23,3 MMDH, et de celle appliquée aux tabacs manufacturés, attendue à 19,3 MMDH.
Les recettes des droits de douane sont estimées à 20,2 MMDH en 2027, en progression de 8,9% par rapport aux prévisions de la Loi de finances 2026. Leur contribution au total des recettes fiscales devrait s’établir à 4,8%.
Les droits d’enregistrement et de timbre devraient, de leur côté, atteindre 28,2 MMDH, soit une hausse de 17,4% sur un an. Cette progression les place parmi les catégories fiscales dont l’évolution prévue est la plus soutenue en 2027, après l’IS.
Enfin, les recettes non fiscales sont attendues à 43 MMDH, représentant 9,1% des recettes ordinaires prévues. Elles proviendraient principalement des versements des établissements et entreprises publics, estimés à 28 MMDH, et des cessions de participations de l’État, qui devraient générer 6 MMDH.
La structure prévisionnelle des recettes pour 2027 confirme ainsi la prédominance des ressources fiscales, avec un poids important de l’IS, de l’IR et de la TVA. Elle prévoit parallèlement une contribution des recettes non fiscales reposant principalement sur les versements des entreprises publiques et les cessions de participations de l’État.


