
L’inflation demeure modérée au Maroc et devrait le rester jusqu’à la fin de l’année en cours. Cette accalmie ne sera toutefois que temporaire, puisque dès 2027, une remontée est anticipée.
Sur les huit premiers mois de 2026, la hausse des prix s’est en effet maintenue à un niveau particulièrement faible, avec une moyenne de 0,3%, selon le Haut-commissariat au Plan (HCP). Cette modération est due principalement au recul des prix de certains produits alimentaires, qui a pesé sur l’indice général des prix à la consommation durant toute la période.
Cette tendance est corroborée par les prévisions de BMI/Fitch Solutions, qui mettent en évidence un renversement net sur la composante alimentaire. Celle-ci est, en effet, passée d’une progression de 2% en glissement annuel au premier semestre 2025 à une déflation de 1% au premier semestre 2026. Or, l’alimentation représente plus de 38% du panier moyen de la ménagère marocaine, ce qui explique l’ampleur de son effet sur l’inflation globale. Pour l’ensemble de l’année 2026, celle-ci devrait s’établir à 0,7 % en moyenne annuelle.
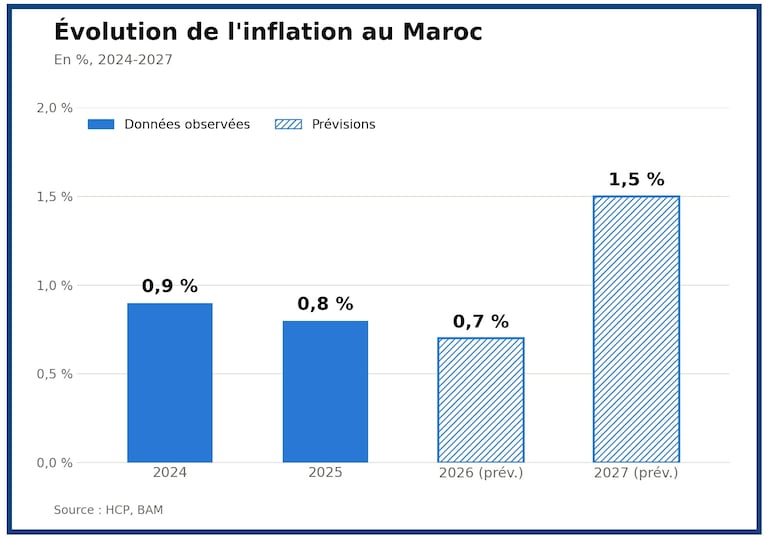
La banque centrale anticipe néanmoins une accélération en 2027, avec une inflation portée à 1,5 %, principalement tirée par la composante sous-jacente de l’indice, qui exclut les produits à prix volatils et ceux à tarifs réglementés.
Cette composante sous-jacente connaîtrait en effet une progression sensible, passant de -0,2% cette année à 2,2% en 2027. Deux facteurs expliquent cette évolution, selon Bank Al-Maghrib: la dissipation de l’impact de la contraction de la composante alimentaire, en particulier les prix de l’huile d’olive, et la persistance de l’inflation importée à un niveau relativement élevé.
BMI/Fitch Solutions abonde dans le même sens, notant que l’effet des bonnes récoltes céréalières, à l’origine du recul des prix alimentaires observé depuis le début de l’année, devrait commencer à s’estomper dès le quatrième trimestre 2026.
Parmi les facteurs de risque susceptibles de faire dévier cette trajectoire modérée, BMI/Fitch Solutions cite notamment le risque de change et les aléas climatiques.
Lire aussi : Inflation au Maroc: pourquoi la cherté ressentie par les ménages ne se reflète pas dans le taux officiel
Ce fournisseur de recherche, de données et d’analyses spécialisé dans l’évaluation des risques et des opportunités sur les marchés mondiaux, notamment dans les économies émergentes et frontières, identifie, en effet, le Maroc parmi les économies où une monnaie plus faible que prévu accentuerait les pressions inflationnistes, en raison d’un régime de change plus flexible que celui des pays arrimés au dollar.
BMI/Fitch Solutions indique aussi que le Maroc pourrait être confronté à une production agricole domestique plus faible si les conditions climatiques se dégradent en 2027, un facteur distinct du risque plus général lié à l’évolution des prix alimentaires mondiaux.
Sur ce dernier point, elle rappelle que le Maroc reste dépendant des importations de ses besoins alimentaires, et qu’une nouvelle hausse des cours mondiaux, potentiellement liée à El Niño, pousserait l’inflation au-delà des prévisions actuelles. Une escalade du conflit russo-ukrainien, susceptible de perturber les approvisionnements en céréales de la mer Noire, constitue un facteur de risque supplémentaire pour les pays importateurs comme le Maroc.
Le taux directeur inchangé jusqu’à fin 2027
Malgré cette accélération attendue de l’inflation, BMI/Fitch Solutions prévoit que Bank Al-Maghrib maintiendra ses taux directeurs inchangés jusqu’à fin 2027. L’inflation devrait rester sous la barre des 2%, ce qui laisse, selon le cabinet international, peu de pression en faveur d’un resserrement monétaire.
Ce scénario s’appuie sur l’historique des cycles de resserrement de Bank Al-Maghrib. Depuis le début des données utilisées par BMI/Fitch Solutions en 1995, l’institution n’est entrée que dans deux cycles de hausse de taux. Il s’agit de 2008-2009 et de 2022-2024, deux épisodes survenus lorsque l’inflation du trimestre précédent atteignait en moyenne respectivement 4,4% et 8,3%.
Au regard des niveaux actuellement anticipés, 0,7% en 2026 et 1,5% en 2027 selon Bank Al-Maghrib, ces seuils historiques de déclenchement d’un resserrement monétaire demeurent largement hors de portée, ce qui conforte l’hypothèse d’un statu quo prolongé sur le taux directeur.


