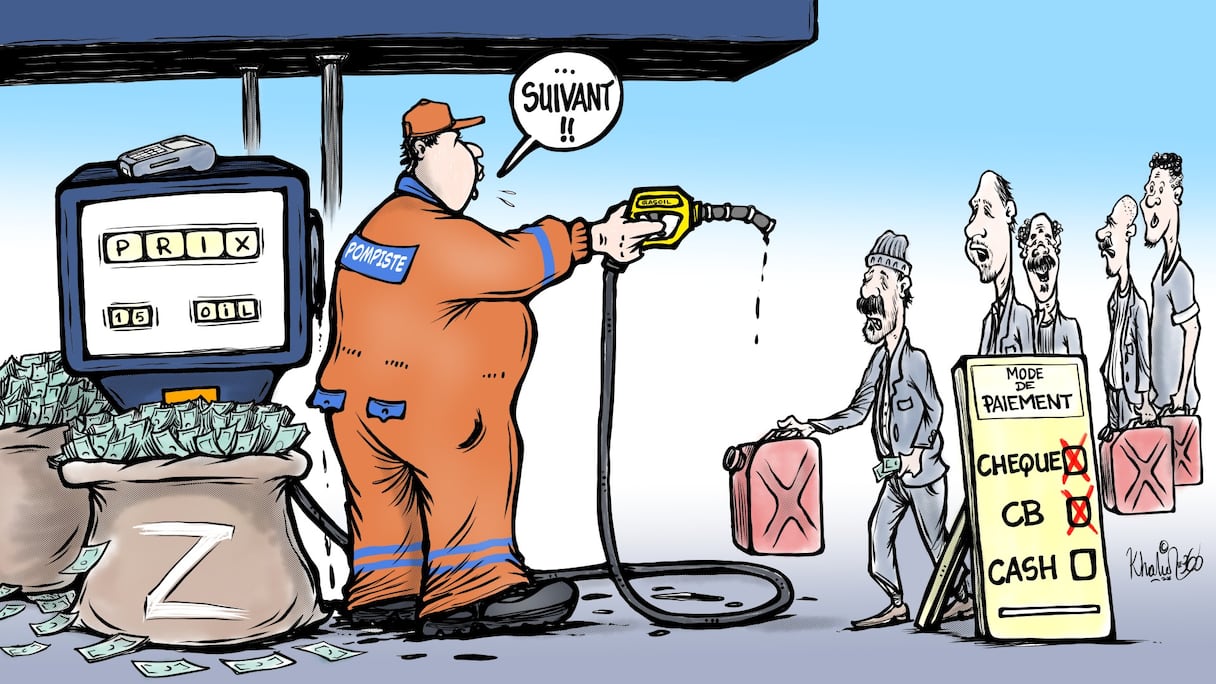
La fiscalité des distributeurs de carburants revient au cœur du débat. Avec le projet de loi de finances (PLF) 2027, le relèvement à 40% du taux de l’impôt sur les sociétés applicable aux importateurs et distributeurs d’hydrocarbures, dont le bénéfice net atteint ou dépasse 100 millions de dirham, pose la question de ses effets réels sur le marché et, surtout, sur le portefeuille des automobilistes.
Derrière cette mesure se profile un arbitrage délicat. L’État entend renforcer la contribution fiscale d’opérateurs réalisant des bénéfices importants, mais rien ne garantit que cette charge supplémentaire sera intégralement supportée par les entreprises. Une partie, voire la totalité de son coût, pourrait être répercutée sur les prix de vente.
«C’est une décision politique dont les retombées économiques restent incertaines. On ne fait pas de politique avec la fiscalité», estime ce fiscaliste consulté par Le360, mettant en garde contre les effets potentiellement contradictoires d’une mesure destinée à accroître les recettes fiscales et dont les conséquences sur le consommateur restent à déterminer.
Lire aussi : Budget 2027: le gouvernement veut taxer davantage les «superprofits» des groupes pétroliers
Le débat doit d’abord être replacé dans son contexte. La loi de finances 2023 a engagé une réforme progressive de l’impôt sur les sociétés, prévoyant notamment un taux de 35% pour les entreprises réalisant un bénéfice net d’au moins 100 millions de dirhams. Ce taux a été progressivement relevé, passant de 32% en 2023 à 33% en 2024, puis à 34% en 2025, avant d’atteindre 35% en 2026. Les distributeurs de carburants réalisant des bénéfices au-delà de ce seuil sont donc déjà concernés par ce taux.
Le taux de 40% proposé dans le PLF 2027 s’inscrit dans la logique de la loi-cadre n° 69-19 portant réforme fiscale, qui vise notamment à renforcer la contribution fiscale des entreprises opérant dans des secteurs réglementés ou caractérisés par une situation de monopole ou d’oligopole.
Reste à savoir quel sera l’impact réel de cette hausse sur les opérateurs concernés et, surtout, si son coût sera absorbé par leurs marges ou répercuté, en tout ou en partie, sur le consommateur.
Pour plusieurs experts interrogés par Le360, le risque d’une répercussion sur les consommateurs est réel. Leur raisonnement repose sur un principe économique selon lequel l’impôt constitue une charge qui réduit le résultat net de l’entreprise. Face à une augmentation de cette charge, un opérateur peut chercher à préserver sa rentabilité en ajustant ses prix, plutôt qu’en acceptant une baisse de ses bénéfices.
«Il ne faut pas croire que les distributeurs de carburants sont des anges qui vont spontanément accepter de réduire leurs profits. Comme toute entreprise, ils cherchent à préserver leur rentabilité. Si leur fiscalité augmente, ils peuvent être tentés de répercuter ce surcoût sur le consommateur», souligne un expert.
Un autre interlocuteur va plus loin, en évoquant une tendance observée, selon lui, dans différents pays. «L’expérience montre que les hausses d’impôts se traduisent par des hausses de prix. En revanche, lorsqu’un impôt diminue, la baisse n’est pas nécessairement répercutée sur le consommateur. Ce phénomène n’est propre ni au Maroc ni à un secteur particulier.»
Cette répercussion pourrait même dépasser le strict montant de la charge fiscale supplémentaire. Si un opérateur estime devoir augmenter son prix de 20 centimes le litre pour compenser un surcoût, il peut être tenté d’appliquer une hausse supérieure.
Lire aussi : Carburants: le Conseil de la concurrence dévoile (enfin) les marges nettes des distributeurs
L’un des points de vigilance concerne précisément l’évolution des marges nettes des distributeurs. Une entreprise peut maintenir son taux de rentabilité d’une année à l’autre tout en ayant augmenté ses prix de vente. Si sa marge nette demeure, par exemple, à 5% en 2026 comme en 2027, cette stabilité ne signifie pas nécessairement que la hausse fiscale a été absorbée par l’entreprise.
«Si une société conserve une marge nette de 5% alors que sa fiscalité augmente, il faut examiner l’évolution de ses prix, de son chiffre d’affaires et de ses coûts. La stabilité de la marge ne suffit pas à démontrer que l’entreprise a supporté la hausse de l’impôt», explique un expert.
Cette distinction est importante pour apprécier l’effet réel de la mesure. Une lecture des seuls résultats nets pourrait ne pas permettre de déterminer dans quelle proportion le surcoût fiscal a été absorbé par les actionnaires, compensé par des gains d’efficacité ou transféré aux clients.
Le suivi des marges doit ainsi s’accompagner d’une analyse de l’évolution des prix de vente, des coûts d’approvisionnement, des volumes commercialisés et des autres charges. L’enjeu est de distinguer une hausse justifiée par les coûts d’une augmentation qui servirait essentiellement à préserver, voire à améliorer, la rentabilité des opérateurs.
Quels garde-fous pour protéger le consommateur?
Pour les experts qui plaident en faveur d’un encadrement plus strict, le débat doit aller au-delà du seul relèvement de l’impôt. «Si l’on veut éviter que toute augmentation de charge soit répercutée sur le consommateur, il faut réfléchir à des mécanismes d’encadrement. Pourquoi les prix des médicaments peuvent-ils être réglementés, ou ceux de certains services de transport fixés par l’administration, alors que la question du prix des carburants ne fait pas l’objet du même type de dispositif?», interroge l’un d’eux.
Certains préconisent ainsi d’étudier un plafonnement légal des marges nettes des opérateurs. Une telle option soulèverait néanmoins des questions de méthode et d’application. Quelle marge retenir, sur quelle période la calculer et comment tenir compte des différences de coûts entre entreprises? Elle nécessiterait également d’évaluer ses effets sur la concurrence, l’investissement et l’approvisionnement.
Le plafonnement des marges n’est d’ailleurs pas le seul instrument envisageable. Une transparence accrue sur la formation des prix, un suivi régulier des marges et des coûts, ainsi qu’un contrôle effectif des pratiques anticoncurrentielles pourraient contribuer à mieux documenter les évolutions observées sur le marché.


