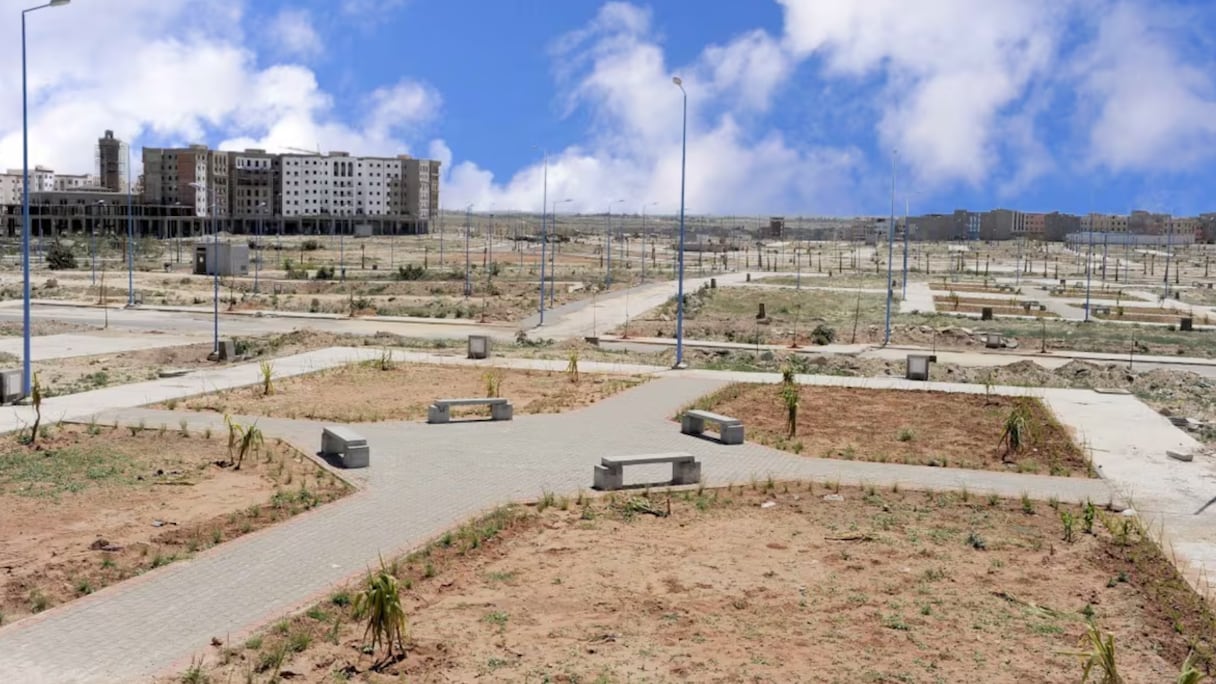
La réforme de la Taxe sur les terrains non bâtis (TNB) commence à rapporter gros aux communes. Au cours des sept premiers mois de 2026, cette taxe a généré 2,81 milliards de dirhams (MMDH), soit 48,9% de plus qu’un an auparavant. Avec ce niveau de recettes encaissées, la TNB a déjà dépassé la prévision fixée pour toute l’année, à 2,55 MMDH, atteignant ainsi 110% de l’objectif annuel de 2026.
La forte progression des recettes constatée à fin juillet 2026 offre un premier aperçu de l’impact financier de la réforme. Cette évolution coïncide avec le déploiement, depuis janvier 2026, du nouveau mode de calcul instauré par la loi adoptée en 2025 dans les communes qui ont déjà basculé vers le nouveau dispositif.
Pour les collectivités territoriales, la TNB constitue ainsi une source de recettes en forte progression. En revanche, pour les propriétaires de terrains non bâtis, le changement peut se traduire par une facture sensiblement alourdie selon l’emplacement et surtout selon le niveau d’équipement du terrain.
C’est là que se trouve la principale nouveauté de la réforme. En effet, le montant de la taxe ne dépend plus seulement du classement administratif d’une zone. Il est désormais davantage lié à l’environnement du terrain: routes, eau potable, électricité, assainissement, éclairage public et différents services publics.
Lire aussi : Terrains non bâtis: l’équipement urbain, un nouveau critère fiscal
La logique est simple: plus un terrain est situé dans une zone équipée, plus le tarif applicable est élevé. À l’inverse, les terrains situés dans des secteurs faiblement équipés peuvent bénéficier d’un tarif nettement inférieur.
Avant la réforme, les tarifs dépendaient essentiellement du zonage théorique défini par les documents d’urbanisme, selon que le terrain était situé dans une zone destinée aux immeubles, aux villas ou aux logements individuels.
À Casablanca, les anciens tarifs atteignaient ainsi 20 DH/m² en zone immeubles et 12 DH/m² dans les zones villas et logements individuels. Plus largement, les tarifs en zone immeubles oscillaient entre 4 et 20 DH/m², contre 2 à 12 DH/m² pour les zones villas, logements individuels et autres.
Ce système conduit cependant parfois à des situations difficiles à comprendre pour les contribuables. Par exemple, deux terrains relevant d’un même classement administratif pouvaient présenter des niveaux d’équipement très différents. C’est cette différence entre le classement théorique d’un terrain et sa situation réelle que la loi n°14-25 du 12 juin 2025 entend corriger.
Combien peut payer un propriétaire?
Une circulaire du ministère de l’Intérieur datée du 5 août 2025 précise les nouvelles modalités d’application. Le terrain est désormais classé en fonction de son niveau réel d’équipement et des services disponibles dans son environnement.
À cet effet, trois catégories ont été définies. Dans les zones bien équipées, le tarif varie de 15 à 30 DH/m². Dans les zones moyennement équipées, il se situe entre 5 et 15 DH/m². Dans les zones faiblement équipées, il peut descendre jusqu’à 0,5 à 2 DH/m².
Par conséquent, l’écart peut être considérable. En effet, pour un terrain de 1.000 m², un tarif de 10 DH/m² correspond à une taxe annuelle de 10.000 DH. Si le même terrain est classé dans une zone bien équipée au tarif de 25 DH/m², la facture atteint 25.000 DH par an. Sur une superficie d’un hectare, la taxe peut ainsi atteindre 300.000 DH par an dans les secteurs les mieux équipés.
Pour les propriétaires des terrains concernés, le niveau d’équipement devient donc un élément déterminant de la facture. Pour les communes, cette nouvelle grille peut, en revanche, renforcer les recettes issues des terrains situés dans les secteurs urbains les mieux dotés en infrastructures.
Lire aussi : Casablanca: la ville lance un recensement exhaustif des terrains non bâtis pour doper ses ressources fiscales
La hausse des recettes ne signifie toutefois pas que l’application du nouveau système est généralisée. La réforme prévoit, en fait, une mise en œuvre progressive. Chaque commune doit d’abord établir une cartographie de ses équipements publics et classer ses différents secteurs. La décision du président du conseil communal doit ensuite être visée par le gouverneur ou le wali, avant que le conseil communal n’adopte l’arrêté fiscal fixant les tarifs. Les nouveaux tarifs ne s’appliquent qu’à partir du 1er janvier de l’année suivant la validation de cet arrêté.
De ce fait, en 2026, certains propriétaires peuvent encore être soumis à l’ancien système, tandis que d’autres dépendent déjà de la nouvelle grille. Des villes comme Casablanca et Marrakech, par exemple, ont annoncé de nouveaux tarifs conformes à la loi n°14-25 à compter du 1er janvier 2026.
Pour accélérer cette transition, le ministère de l’Intérieur, Abdelouafi Laftit, a adressé le 6 octobre 2025 une circulaire aux walis et gouverneurs, leur demandant une mise en œuvre rapide du nouveau dispositif.
Qui doit payer la taxe?
La TNB concerne les terrains urbains non bâtis situés dans les périmètres des communes urbaines et des centres délimités disposant d’un document d’urbanisme. Elle s’applique également à certains terrains liés à des constructions lorsque leur superficie dépasse cinq fois celle couverte par les bâtiments existants.
La taxe doit être payée par le propriétaire du terrain ou, lorsque celui-ci n’est pas connu, par son possesseur. Toutefois, certaines situations permettent d’échapper à la taxe. Il s’agit notamment des terrains nus affectés à une exploitation professionnelle ou agricole qui en sont exonérés, dans la limite de cinq fois la superficie effectivement exploitée.
À noter que certains terrains sont exonérés de la TNB. Il s’agit notamment de ceux appartenant à l’État, aux collectivités territoriales, aux Habous publics, ainsi que certaines terres Guich et collectives et différents organismes ou établissements publics.
Lire aussi : Taxe sur les terrains non bâtis: une application plus rigoureuse
De plus, des exonérations temporaires sont prévues dans plusieurs situations. Elles concernent notamment les terrains situés dans des zones dépourvues de réseaux d’eau ou d’électricité, les terrains frappés d’une interdiction de construire ainsi que ceux faisant l’objet d’une autorisation de lotir ou de construire.
Pour les opérations d’aménagement ou de développement, la durée d’exonération dépend de la superficie: trois ans jusqu’à 30 hectares, cinq ans entre 30 et 100 hectares et sept ans au-delà de 100 hectares.
La taxe est calculée sur la superficie du terrain et est due pour l’année entière en fonction de la situation du bien au 1er janvier. Un changement intervenant en cours d’année ne produit d’effet fiscal qu’à partir de l’année suivante.
Le paiement doit intervenir avant le 1er mars. En cas de défaut ou de retard de déclaration, une pénalité de 15% est appliquée, à laquelle s’ajoute 0,50% par mois de retard.
Une réforme encore difficile à appliquer
Les premiers mois de l’entrée en application de cette réforme ont montré que la mise en œuvre du nouveau dispositif reste complexe. Pour y remédier, une circulaire est venue, le 5 mars 2026, encadrer plus strictement l’application de la taxe après la constatation de plusieurs irrégularités.
Le texte rappelle notamment que tous les terrains non bâtis ne sont pas automatiquement soumis à la TNB. Il explique que seules certaines catégories de zones peuvent être taxées, notamment les périmètres urbains, les centres classés, certaines zones touristiques ou d’expansion attenantes aux villes et les terrains inclus dans des périmètres d’aménagement finalisés.
Or, un bon nombre de communes ne disposent pas de cartes nécessaires à une classification légale et se trouveraient ainsi dans l’incapacité de produire ce diagnostic, faute de budget consacré aux systèmes d’information géographique et de personnel qualifié.
Parmi les autres difficultés relevées, les commissions chargées d’examiner certains dossiers d’exonération fonctionnent avec des moyens limités, ce qui peut allonger le traitement des demandes.
Lire aussi : Taxe sur les terrains non bâtis: les limites techniques des communes
La réforme de la TNB préoccupe également les promoteurs immobiliers, qui détiennent parfois d’importantes réserves foncières pour de futurs projets. Ils regrettent que le dispositif ne distingue pas, en l’état, un terrain conservé à des fins spéculatives d’un terrain constituant un stock foncier destiné à un projet immobilier ou à un lotissement.
Or, font-ils remarquer, certains projets peuvent prendre du retard en raison de leur montage financier, mais également de délais administratifs ou de difficultés liées au raccordement aux réseaux d’eau et d’électricité.
Pour rectifier le tir, des promoteurs proposent que la taxe cible prioritairement les terrains revendus en l’état à des fins spéculatives, tandis que les stocks fonciers destinés à des projets bénéficieraient de conditions d’exonération plus souples.
Ils demandent également que les retards dus à l’administration ou aux régies de distribution d’eau et d’électricité ne soient pas pris en compte dans le calcul de la taxe.
Avec 2,81 MMDH encaissés en sept mois, la réforme montre déjà son poids pour les finances communales. Reste désormais à voir comment son application progressive et ses nouveaux tarifs vont se traduire, commune par commune, sur la facture des propriétaires de terrains non bâtis.


