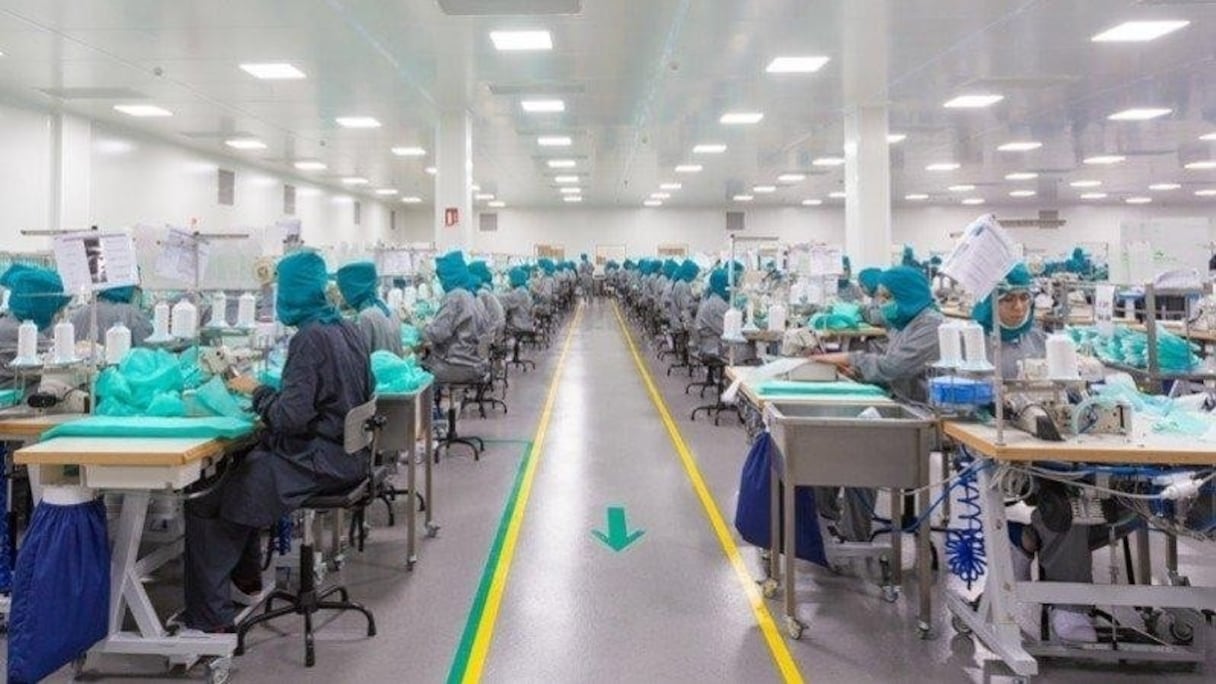
L’industrie marocaine du textile présente un contraste saisissant, caractérisé par un appareil productif hautement performant sur les marchés extérieurs et un marché domestique encore largement morcelé. En affichant environ 45 milliards de dirhams de chiffre d’affaires à l’export, le secteur s’impose comme un pôle majeur de l’emploi industriel national en tirant profit de la proximité géographique avec l’Europe et de la réorganisation des chaînes d’approvisionnement globales. Cependant, ce dynamisme international masque un marché intérieur d’une valeur équivalente mais capté à près de 90% par le secteur informel. Alors que l’appareil industriel prouve sa capacité à répondre aux exigences des plus grands donneurs d’ordre mondiaux, le consommateur local s’habille majoritairement en dehors des circuits structurés, révélant un fossé structurel entre l’outil de production et la demande nationale, écrit le magazine hebdomadaire Challenge.
La fragilité du réseau de distribution moderne s’est traduite par une vague de retraits d’enseignes internationales d’envergure, souvent interprétée à tort comme le signe d’un effondrement de la consommation. En réalité, ce désengagement met en lumière l’inadéquation de modèles économiques grevés par des charges fixes élevées et des loyers commerciaux excessifs face à une clientèle devenue nettement plus sélective. Tandis que l’immobilier commercial poursuit son expansion avec l’inauguration de nouvelles surfaces, la rentabilité des points de vente est mise à rude épreuve, entraînant des reports de projets d’envergure. La dynamique reflète moins un déficit absolu de surfaces marchandes qu’un déséquilibre économique entre les coûts d’occupation et le pouvoir d’achat effectif, accentué par la montée en puissance de plateformes transfrontalières à bas prix qui ont contraint le régulateur à intervenir sur le plan fiscal.
Sur le plan réglementaire, l’exécutif a tenté de soutenir l’écosystème local par le biais de barrières tarifaires, élevant puis en réajustant les droits de douane appliqués aux produits finis importés. Si l’intention industrielle visait à encourager l’approvisionnement local, la mesure a principalement eu pour effet de renchérir le coût du panier d’achat pour les ménages, dans un contexte où les usines nationales demeurent prioritairement orientées vers le cahier des charges européen. La protection douanière a ainsi mis en évidence l’absence d’une offre manufacturée nationale prête à prendre le relais. Dans ce paysage, le segment structuré s’est fortement concentré autour de grands groupes franchisés et d’enseignes internationales, notamment turques, qui parviennent à s’imposer en misant sur des volumes importants et une politique de prix ajustée à la classe moyenne, indique Challenge.
Le véritable enjeu de la filière réside dans l’absence quasi totale d’un segment intermédiaire de marques nationales structurées, capables de faire le lien entre le haut de gamme artisanal et la sous-traitance industrielle de masse. Exception faite de rares réussites ayant réussi à déployer un réseau étendu sur le territoire, le marché manque d’acteurs locaux intégrés en mesure de proposer des collections adaptées aux nouvelles habitudes de consommation. Le consommateur marocain privilégie désormais la durabilité et la pertinence du rapport qualité-prix au détriment de l’esprit de masse traditionnel, dans un contexte climatique où la baisse de la saisonnalité complique la gestion des stocks. Par ailleurs, le commerce électronique, bien qu’en progression, demeure bridé par des contraintes logistiques et la prédominance du paiement à la livraison, peinant encore à servir de relais de croissance massif.
Malgré ces mutations complexes, les perspectives globales s’éclaircissent à la faveur d’une reprise graduelle de la consommation des ménages. L’amélioration du pouvoir d’achat, soutenue par les revalorisations salariales, les réformes fiscales et une inflation mieux maîtrisée, recrée un environnement macroéconomique favorable pour la distribution.
Les opérateurs ayant adapté leur offre aux exigences de modularité et de sobriété budgétaire consolident leurs positions et démontrent qu’une demande réelle existe pour des concepts maîtrisés. Les bases fondamentales du secteur restent solides, portées par un appareil productif rôdé et un sous-équipement commercial relatif à l’échelle du pays, offrant ainsi un terrain propice aux investissements ciblés et à la restructuration des modèles de vente.


